Mengapa RAB yang rapi tetap membutuhkan cadangan
RAB disusun berdasarkan informasi terbaik yang tersedia pada saat perencanaan, seperti harga material, kondisi lahan yang diketahui, gambar, spesifikasi, dan lingkup pekerjaan. Saat pelaksanaan dimulai, kondisi aktual dapat berbeda dari asumsi awal. Dana cadangan berfungsi sebagai penyangga untuk menghadapi perbedaan tersebut tanpa langsung mengganggu pos pekerjaan yang sudah direncanakan.
Apa saja penyebab biaya berubah
Perubahan pekerjaan
Perubahan desain, ukuran ruangan, spesifikasi material, metode kerja, atau tingkat kesulitan pelaksanaan dapat mengubah biaya proyek. Setiap perubahan sebaiknya dicatat dan dihitung dampaknya terhadap RAB sebelum pekerjaan dilaksanakan agar tambahan biaya tidak muncul tanpa kendali.
Kondisi lapangan
Kondisi tanah yang berbeda dari perkiraan, misalnya tanah yang lebih lunak dari dugaan, atau bahkan kondisi tanah yang lebih keras dan sulit diselesaikan manual bisa membutuhkan penyesuaian pekerjaan pondasi ataupun galian yang tidak terduga sebelumnya.
Harga material
Harga material dapat berubah karena kondisi pasar, ketersediaan barang, biaya distribusi, lokasi proyek, dan waktu pembelian. Karena itu, harga yang digunakan saat menyusun RAB perlu diperiksa kembali menjelang pemesanan material, terutama jika terdapat jeda waktu yang cukup panjang antara perencanaan dan pelaksanaan.
Waste dan kerusakan
Material yang rusak saat pengiriman, penyimpanan, atau pemasangan menambah kebutuhan pembelian di luar perhitungan awal.
Pekerjaan yang terlewat
Seperti dibahas pada pembahasan komponen RAB, ada pekerjaan yang sering terlupakan di RAB awal — misalnya instalasi air bersih, pemasangan instalasi listrik atau biaya lain — yang baru terdeteksi setelah proyek berjalan.
Bedakan dana cadangan dengan biaya yang memang sudah wajib
Dana cadangan berbeda dengan pos biaya yang memang sudah pasti ada tapi belum dihitung, seperti biaya perizinan atau instalasi listrik. Biaya semacam itu seharusnya sudah masuk ke RAB utama, bukan diandalkan dari dana cadangan. Dana cadangan idealnya dipakai untuk hal yang sifatnya tidak pasti terjadi, bukan untuk menutupi pos yang memang seharusnya sudah direncanakan sejak awal.
Cara membuat pos cadangan dalam anggaran
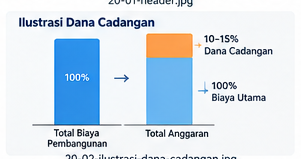
Dana cadangan biasanya dialokasikan sebagai persentase dari total RAB, dicatat sebagai pos tersendiri, bukan dicampur dengan pos pekerjaan lain. Dengan mencatatnya terpisah, penggunaannya bisa dipantau dan tidak tercampur dengan biaya pekerjaan yang memang sudah direncanakan.
Contoh skenario sederhana
Kapan dana cadangan mulai digunakan
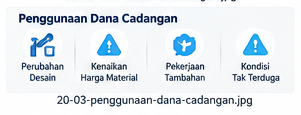
Dana cadangan sebaiknya digunakan setelah ada alasan yang jelas bahwa perubahan atau biaya tambahan memang diperlukan. Hindari menggunakan dana cadangan terlalu cepat untuk perubahan yang masih dapat ditunda atau dipertimbangkan ulang. Setiap pemakaian sebaiknya disetujui dan dicatat agar sisa dana tetap dapat dipantau sampai proyek selesai.
Cara mencatat penggunaan dana cadangan
Setiap penggunaan dana cadangan sebaiknya dicatat dengan keterangan alasan penggunaannya, sama seperti pos anggaran lain. Catatan ini membantu melihat pola pengeluaran cadangan — apakah lebih banyak terpakai untuk perubahan desain, kondisi lapangan, atau kenaikan harga material — yang bisa menjadi pelajaran untuk perencanaan proyek berikutnya.
Kesalahan mengelola dana cadangan
- Tidak mengalokasikan dana cadangan sama sekali karena merasa RAB sudah sangat rinci.
- Mencampur dana cadangan dengan pos pekerjaan lain sehingga sulit dipantau.
- Menggunakan dana cadangan untuk menutupi pos yang sebenarnya sudah wajib ada di RAB utama.
- Menghabiskan dana cadangan terlalu cepat untuk perubahan yang sebenarnya masih bisa ditunda atau dipertimbangkan ulang.
Cara Hitung Anggaran dapat membantu menyusun RAB yang lebih rinci sekaligus mencatat pos dana cadangan secara terpisah dari pos pekerjaan lainnya.
Kesimpulan
Dana cadangan bukan tanda bahwa RAB disusun secara sembarangan, melainkan pengakuan bahwa selalu ada hal yang bisa berubah begitu pekerjaan benar-benar berjalan di lapangan. Menentukan besaran yang wajar, mencatatnya terpisah dari pos lain, dan menggunakannya secara hati-hati membuat anggaran pembangunan rumah tidak terlalu pas-pasan saat menghadapi perubahan yang tidak terduga.
—